




1er septembre 2026. Depuis cette date, toute entreprise établie en France et assujettie à la TVA doit être capable de recevoir des factures électroniques. Aucun palier, aucune exception de taille. Le calendrier publié par la DGFiP est clair sur ce point, et il ne concerne pas seulement les grands groupes.
Pourtant, dans la plupart des TPE et PME, la réforme a été rangée dans la case 2027. C’est compréhensible : la date qui circule partout, celle de l’obligation d’émission, tombe bien le 1er septembre 2027 pour les petites structures. Le piège tient en une phrase. Vous avez peut-être jusqu’à 2027 pour envoyer vos factures au format électronique, mais vous devez déjà pouvoir accueillir celles de vos fournisseurs.
Ajoutez à cela une avalanche de messages commerciaux, et la confusion devient totale. Un premier courriel annonce l’échéance, un second propose l’abonnement qui règle tout. Faut-il signer maintenant ou fermer l’onglet ? Les deux réflexes se défendent. Il y a une obligation légale bien réelle à traiter sans attendre, et il y a un marché qui pousse à acheter plus vite que nécessaire. Distinguer les deux évite de payer pour du confort tout en restant exposé sur le fond.
Facturation électronique : l’essentiel en bref
- Réception obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA, sans condition de taille.
- Émission obligatoire au 1er septembre 2027 pour les PME, TPE et micro-entreprises, avec transmission des données à l’administration.
- La franchise en base de TVA ne sort pas de la réforme : un micro-entrepreneur qui ne facture pas de taxe reste concerné.
- Un PDF envoyé par courriel ne suffira plus pour les opérations entrant dans le périmètre.
- Le format Factur-X combine un document lisible par un humain et des données exploitables par les logiciels.
- Deux entreprises peuvent travailler avec des plateformes différentes : un annuaire route la facture vers la bonne destination.
- Le e-reporting concerne les ventes aux particuliers et à l’international, avec la même échéance que l’émission.
- Changer de logiciel de facturation n’est pas une obligation en soi : vérifier qui fait quoi le jour où une facture bloque l’est davantage.
Réception des factures : l’obligation qui court déjà
Prenons le Studio Valmont, agence de trois personnes, quelques clients professionnels et une dizaine de fournisseurs. Jusqu’ici, les factures arrivaient par courriel ou se téléchargeaient depuis des espaces clients. La question n’est pas de choisir un nouvel outil de gestion. Elle est plus concrète : où vont atterrir les factures électroniques de ses fournisseurs, et qui les consulte ?
La réponse passe par une plateforme agréée pour la réception. Elle peut venir du logiciel déjà installé, ou d’une solution proposée par le cabinet comptable. Le point que presque tout le monde rate : disposer d’un abonnement à un logiciel de facturation ne prouve pas que la réception est activée. Deux choses différentes, souvent vendues ensemble, jamais confondues dans le contrat.
Une seule question suffit à trancher : quelle plateforme reçoit les factures de mon entreprise, et où est-ce que je les consulte ? Si ni l’éditeur, ni le comptable, ni le dirigeant ne sait répondre, le premier chantier est identifié. Le statut de la plateforme annoncée se vérifie ensuite dans la liste officielle des plateformes agréées publiée par la DGFiP.
Les deux dates que tout le monde mélange
Les calendriers contradictoires qui circulent ne le sont qu’en apparence. Ils ne décrivent pas la même obligation. Le tableau ci-dessous remet les échéances dans le bon ordre, avec les données du calendrier officiel.
| Échéance | Ce qui devient obligatoire | Qui est concerné |
|---|---|---|
| Déjà en vigueur depuis 2020 | Facturation vers les administrations via Chorus Pro | Toutes les entreprises, dispositif distinct de la réforme entre elles |
| 1er septembre 2026 | Réception de factures électroniques, et émission pour les grandes entreprises et les ETI | Toutes les entreprises assujetties à la TVA |
| 1er septembre 2027 | Émission des factures et transmission des données à l’administration | PME, TPE et micro-entreprises |
| 2027 également | E-reporting sur les transactions hors circuit de facturation | Même calendrier que l’émission, selon la taille |
Un décret peut décaler chaque marche de trois mois au maximum. À ce jour, aucun report n’a été activé. Les dirigeants qui misent sur un glissement du calendrier jouent donc sur une hypothèse, pas sur un droit acquis.
Reste le cas des micro-entrepreneurs en franchise en base. Beaucoup pensent que l’absence de TVA facturée les met hors jeu. C’est faux : ils restent assujettis. Certaines opérations exonérées obéissent à des règles particulières, et une confirmation par un comptable reste la voie la plus sûre pour les activités concernées.
PDF par courriel et Factur-X : ce qui change vraiment
La scène est banale. Une prestation terminée, une facture de 1 000 € hors taxe, un PDF généré et expédié par courriel. Une fois l’obligation d’émission applicable, ce circuit ne suffira plus pour les opérations entrant dans le périmètre.
La raison est technique, mais simple à saisir. Un PDF classique se lit. Le logiciel de votre client, lui, doit exploiter les informations qu’il contient : montant, TVA, date, identité des deux entreprises. La facture électronique transporte ces données dans des champs structurés, récupérés sans ressaisie. Ce n’est pas l’affichage à l’écran qui fait la différence, c’est la structure.
D’où le format Factur-X, documenté par la FNFE-MPE. Il associe un PDF lisible par un humain à des données lisibles par une machine. Vos factures continuent de ressembler à ce que vous connaissez : la bascule se joue derrière le document. Ce point rassure souvent les équipes qui redoutent une refonte visuelle complète de leurs modèles.
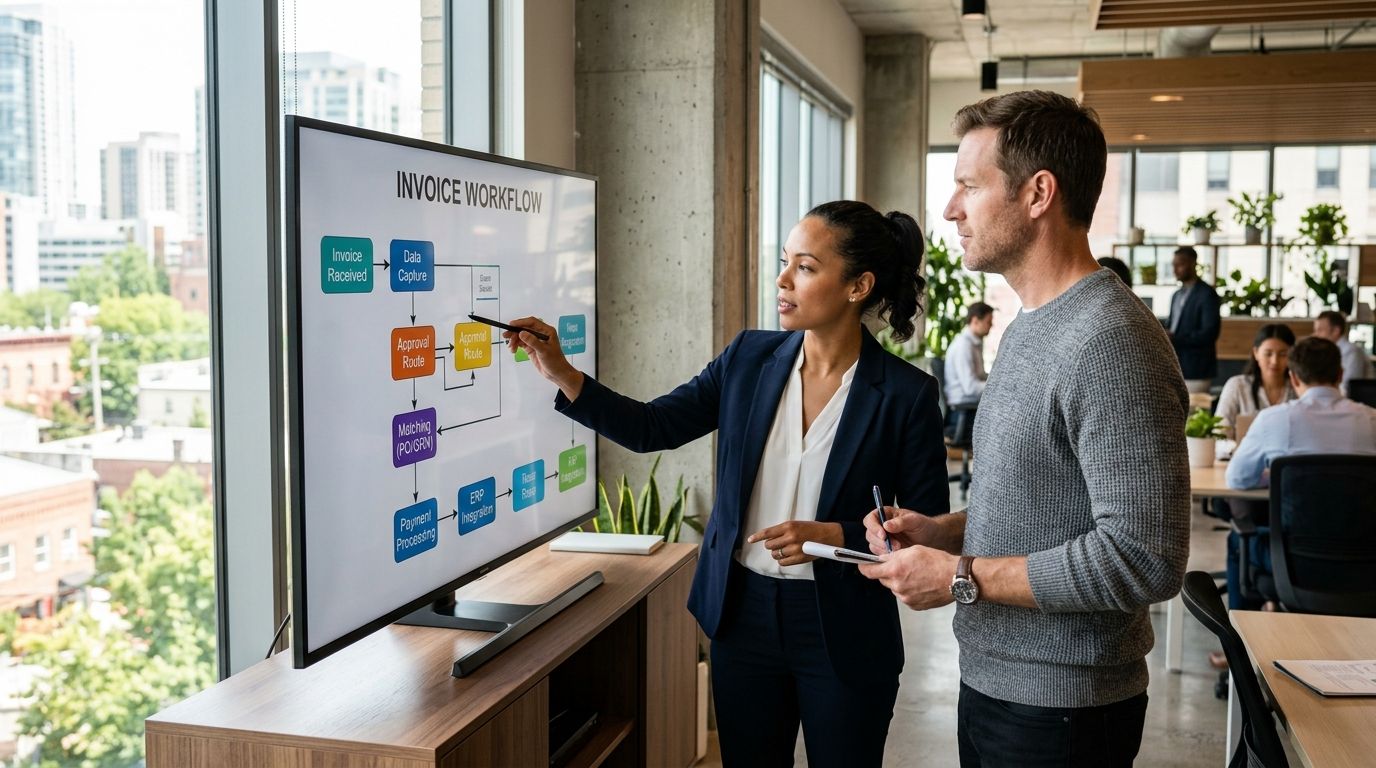
Le trajet réel d’une facture mérite d’être connu, ne serait-ce que pour comprendre où poser les questions. Votre logiciel prépare le document, le transmet à votre plateforme agréée, qui le fait parvenir à celle de votre client. Les données réglementaires partent en parallèle vers l’administration. Deux entreprises n’ont pas besoin de partager la même plateforme, et le travail humain ne disparaît pas : quelqu’un vérifie la prestation, valide la facture et organise le paiement. Une facture transmise reste une facture non payée.
La méthode des deux rails
Voilà le nœud du problème. La plupart des dirigeants reçoivent un message alarmiste et concluent qu’il faut remplacer leur outil. Ce raccourci coûte cher. Un logiciel métier et une plateforme d’échange réglementaire ne jouent pas le même rôle, et c’est exactement ce que la méthode des deux rails propose de séparer.
Le premier rail est votre environnement de travail quotidien : devis, factures, relances, suivi client. Le second rail transporte les documents et les données vers l’administration et vers vos partenaires. Un logiciel peut s’appuyer sur un partenaire agréé sans que cela pose problème. Ce qui compte, c’est de savoir qui fait quoi, et surtout qui appeler le jour où un document reste bloqué.
Les questions à poser avant toute migration
Quatre échanges suffisent souvent à y voir clair. À poser à votre éditeur actuel, avant même de comparer des offres.
- Comment vous raccordez-vous à une plateforme agréée, et laquelle exactement ?
- Qu’est-ce qui est inclus dans mon contrat, et que dois-je activer moi-même ?
- Quel est le parcours complet d’une facture typique de mon activité, de l’envoi à la récupération par le comptable ?
- Que se passe-t-il en cas d’erreur : où je vois le problème, et qui intervient ?
Une mention « compatible facturation électronique » sur une page commerciale ne garantit pas que le service est opérationnel sur votre compte. Pendant une démonstration, refusez le scénario idéal. Si vous pratiquez des acomptes ou des avoirs, exigez-les. Demandez aussi un cas qui tourne mal : un client qui conteste la prestation, une information manquante sur la facture. La réaction de l’outil en dit plus long que dix écrans de présentation.
Le coût complet mérite le même traitement que le prix affiché. Réception incluse ? Émission aussi ? Y a-t-il un plafond de volume, des frais de mise en place, des options devenues indispensables au quotidien ? Une offre gratuite peut couvrir un besoin réel, une offre payante peut faire gagner du temps. Pour comparer sereinement, un tour d’horizon des solutions de facturation aide à trier entre les promesses et les fonctions réellement livrées. Et si le budget est le premier critère, ce guide des outils gratuits pour factures et devis évite de payer pour ce qui est déjà inclus ailleurs.
Changer d’outil n’a d’intérêt que dans deux cas : votre logiciel ne couvre pas vos besoins, ou une autre solution vous apporte un gain concret. La réforme n’impose pas d’acheter toutes les fonctions d’une suite de gestion. Elle impose de respecter des normes e-invoicing précises, ce qui n’est pas la même dépense.
E-reporting, ventes aux particuliers et clients étrangers
Tout ce qui précède concerne les échanges entre entreprises françaises. Si vous vendez à des particuliers ou à des clients hors de France, un second circuit entre en jeu : le e-reporting. Derrière ce nom froid se cache une obligation simple à énoncer : transmettre à l’administration des données sur les transactions qui ne passent pas par le circuit de la facturation électronique. S’y ajoute, pour certaines opérations, une transmission des données d’encaissement.
Une boutique qui vend principalement à des particuliers ne demandera évidemment pas à chaque acheteur de choisir une plateforme pour régler ses achats. En revanche, elle peut devoir déclarer ses ventes, et elle doit pouvoir recevoir les factures de ses propres fournisseurs. Les deux circuits coexistent dans la même entreprise, parfois dans le même logiciel. Le e-reporting suit le calendrier de l’émission : pour une petite structure, l’échéance reste le 1er septembre 2027.
Pas besoin de maîtriser chaque cas technique pour choisir un outil. En revanche, la description de votre activité doit être honnête et complète : je vends à des entreprises, à des particuliers, parfois à l’étranger, qu’est-ce que votre solution prend en charge ? Faites valider le paramétrage par votre comptable. Le risque, sinon, est de retenir une solution qui envoie parfaitement une facture française alors qu’une partie de vos ventes réclame un traitement différent.
Le test de la facture témoin
La plateforme est identifiée, le logiciel vérifié. Reste la partie que personne ne fera à votre place : l’organisation. Prenez une facture électronique et suivez son parcours de bout en bout. Où arrive-t-elle ? Qui la vérifie ? Qui la paie ? Comment le comptable la récupère ? Si tout atterrit dans un espace que personne n’ouvre, le problème n’est pas résolu, il a juste changé d’adresse.
Ce test de la facture témoin révèle aussi la qualité de vos données. Raison sociale, SIREN, adresses : ces informations conditionnent le routage. Envoyer plus vite une facture mal renseignée reste envoyer une mauvaise facture, avec un délai de paiement qui s’allonge au lieu de raccourcir. La dématérialisation accélère les flux, elle ne corrige pas un fichier client approximatif.
Deux sujets techniques méritent une ligne dans votre cahier des charges. L’archivage électronique d’abord : que deviennent vos documents si vous quittez le prestataire ? Quelles factures restent accessibles, quelles données sont exportables, dans quel format ? Ces conditions se découvrent au moment du départ, quand il est trop tard pour négocier. Ensuite la sécurité des données : qui héberge, où, avec quelles garanties de sauvegarde et de restauration. Une plateforme de dématérialisation bien choisie règle ces deux points d’un coup.
Par où commencer si rien n’est préparé
Lire ces lignes en se disant que rien n’a été fait n’a rien d’alarmant. En revanche, signer dans l’urgence est une mauvaise idée. Des sanctions existent en cas de manquement, mais le montant d’une amende n’est pas un critère de choix pour un logiciel. La marche à suivre tient en trois étapes.
- Régulariser la réception avec l’éditeur et le comptable : c’est l’obligation déjà active.
- Obtenir une confirmation écrite du nom de la plateforme retenue, de l’activation effective du service et des frais associés.
- Décrire votre activité réelle au prestataire, puis faire valider le paramétrage par un professionnel du chiffre.
Un courriel qui nomme les choses vaut mieux qu’une formule générale assurant que tout est prêt. C’est ennuyeux à écrire, et c’est exactement ce qui vous évitera une mauvaise surprise en septembre. La conformité fiscale se joue sur ce genre de détail administratif, pas sur la beauté d’une interface.
La transition numérique engagée par cette réforme apportera de vrais bénéfices : moins de saisie, un suivi plus lisible, des rapprochements plus rapides. Elle ne fera pas payer plus vite un client en retard, et elle ne remplacera pas un circuit de validation bien organisé. À prendre pour ce que c’est : un chantier à traiter méthodiquement, pas une raison de racheter tout votre outillage. Vérifiez la plateforme qui reçoit vos factures cette semaine. C’est la seule action vraiment bloquante.