






L'essentiel en résumé
- Les assistants conversationnels récents traitent efficacement les requêtes simples comme le blocage de carte ou la recherche d'opérations.
- Ces outils ne remplacent pas votre conseiller humain face à des décisions patrimoniales ou des démarches complexes.
- L'apport le plus solide de l'intelligence artificielle réside dans la détection préventive et invisible des fraudes bancaires.
- Le risque d'erreurs logiques et le respect du secret financier freinent encore l'automatisation totale des conseils.
- Considérez ces fonctionnalités mobiles comme un support pratique pour vos opérations courantes plutôt que comme un substitut d'expertise.
L’IA bancaire : entre innovation réelle et marketing exagéré
Les agents conversationnels actuels simplifient les démarches courantes, mais ils restent limités dès qu’une demande sort des scénarios prédéfinis.
Entre un arbre décisionnel rigide qui tourne en rond et un agent capable d’exécuter un virement complexe à la voix, le fossé reste immense dans les services financiers mobiles. Si chaque établissement vante aujourd’hui son assistant virtuel intelligent, la valeur ajoutée réelle oscille encore entre simplification bienvenue du quotidien et argument promotionnel survendu.
La réalité des assistants conversationnels bancaires
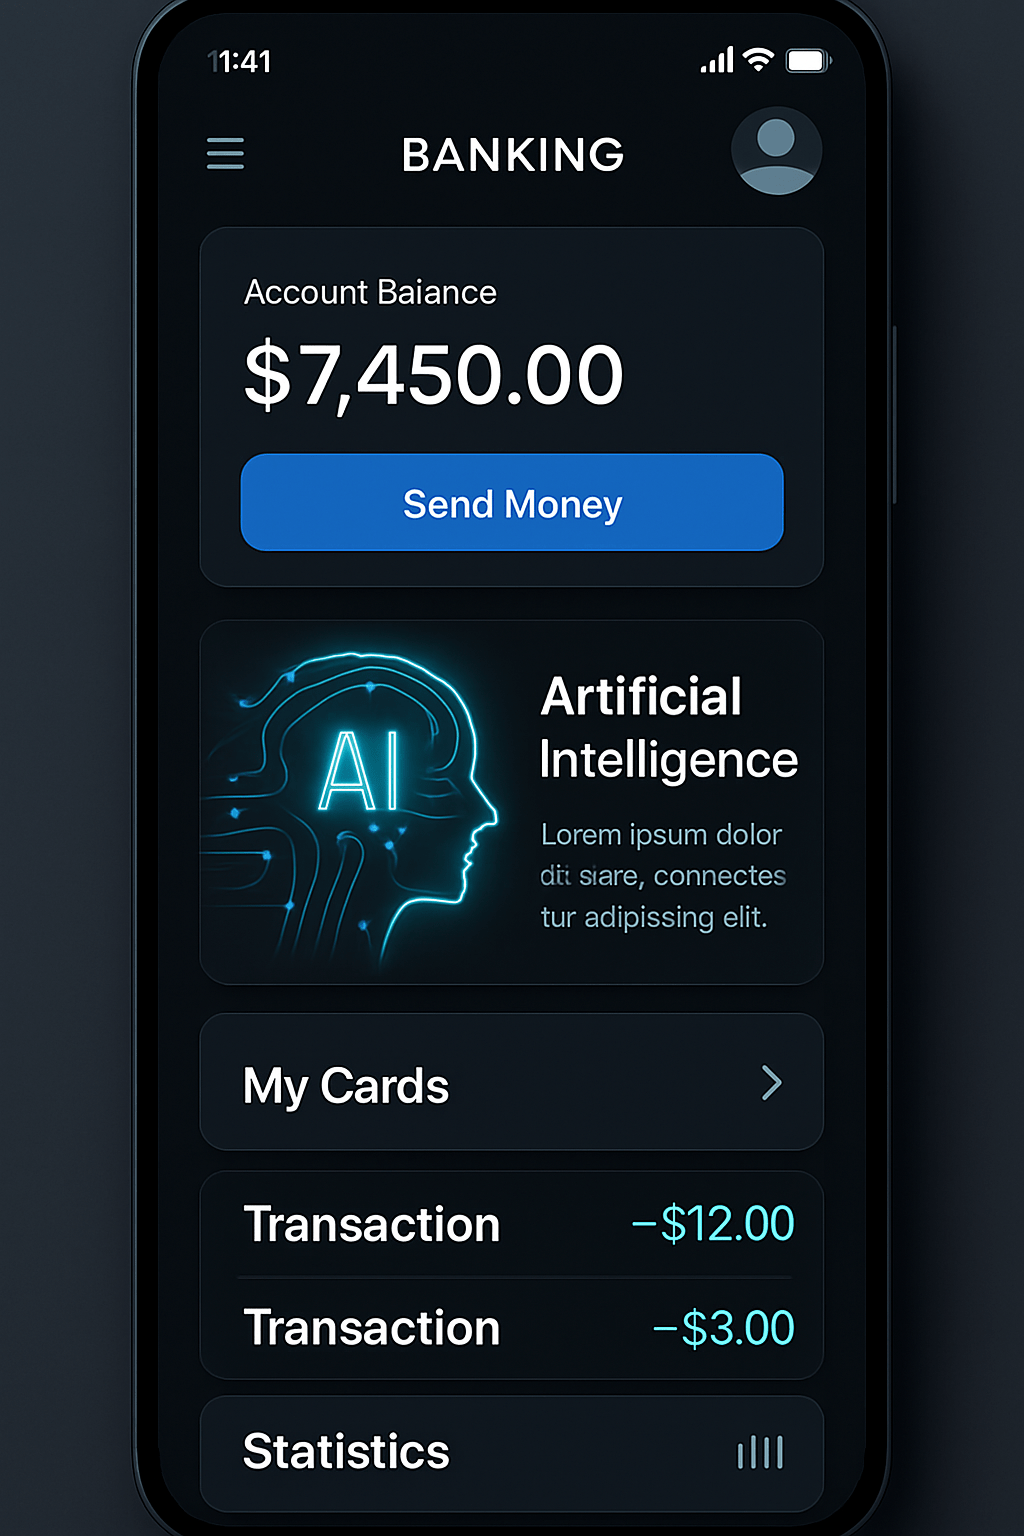
Une rupture technologique sépare désormais les anciens robots textuels scriptés des nouveaux outils propulsés par l’IA générative. Pendant des années, les agents conversationnels se contentaient de reconnaître des mots-clés pour renvoyer des liens statiques vers une FAQ. Désormais, des outils comme Bourso.IA chez BoursoBank, Helloïz chez Hello bank! ou l’assistant Finn chez bunq s’appuient sur des modèles de langage avancés pour traiter le langage naturel et interpréter des demandes formulées sans jargon technique.
Dans la pratique, ce conseiller virtuel intégré à l’application bancaire excelle principalement sur des requêtes opérationnelles bien délimitées :
- Consulter le solde d’un compte ou rechercher une dépense passée
- Bloquer temporairement une carte bancaire ou ajuster ses options à l’étranger
- Donner des informations sur les plafonds de paiement et de retrait
- Répondre aux questions fréquentes sur la tarification et les démarches administratives
Comme le montrent les évolutions des navigateurs IA 2025, la technologie conversationnelle progresse vite, mais l’intégration bancaire impose une rigueur extrême. Dès qu’une demande sort du cadre prévu, l’outil atteint vite ses limites logiques.
| Type d’assistant | Capacités réelles | Limitations actuelles |
|---|---|---|
| Chatbot scripté (règles) | Navigation guidée, réponses aux questions fermées | Incapable de comprendre une phrase complexe ou une nuance |
| Chatbot bancaire IA générative | Synthèse de documents, reformulation fluide, recherche sémantique | Nécessite des garde-fous stricts contre les hallucinations |
| IA agentique transactionnelle | Exécution autonome d’opérations multi-étapes | Déploiement progressif, soumis à de fortes contraintes réglementaires |
Les véritables avantages de l’IA bancaire
Comprendre les avantages et limites de l’IA en banque permet de distinguer les gadgets d’interface des gains de productivité tangibles. L’intelligence artificielle ne remplace pas votre banquier, mais elle fluidifie les étapes administratives autrefois ralenties par les horaires d’ouverture des agences.
Gains d’efficacité et automatisation
L’atout majeur de l’IA conversationnelle en banque réside dans la disponibilité immédiate du support pour les opérations basiques. Les utilisateurs obtiennent un justificatif de RIB ou modifient une autorisation de prélèvement sans patienter au standard téléphonique, 24 heures sur 24 et 7 jours sur 7.
Cette réactivité s’inscrit dans le sillage des outils collaboratifs modernes, où l’automatisation de premier niveau décharge les équipes des tâches répétitives pour libérer du temps sur les dossiers complexes.
- Suppression des délais d’attente pour les démarches courantes
- Accès instantané aux documents contractuels et attestations de compte
- Traitement automatisé des déclarations de sinistre simples
- Disponibilité permanente, y compris les week-ends et jours fériés
Sécurité renforcée et détection proactive
La sécurité des données bancaires et la surveillance des flux représentent le volet le plus mature de l’intelligence artificielle financière. Loin des interfaces de discussion visibles, des algorithmes d’apprentissage automatique scrutent chaque flux pour repérer les anomalies transactionnelles et prévenir les fraudes avant même que le titulaire du compte ne s’en aperçoive.
Ces modèles d’analyse partagent des fondations mathématiques avec les travaux sur l’apprentissage approfondi pour la recherche scientifique, calibrés ici pour isoler en quelques millisecondes des signaux faibles de piratage.
| Fonction de sécurité | Bénéfice client | Technologie mobilisée |
|---|---|---|
| Détection de fraude | Blocage préventif des débits suspects | Analyse comportementale en temps réel |
| Alertes transactionnelles | Signalement immédiat d’opérations inhabituelles | Apprentissage supervisé sur les flux |
| Authentification forte | Accès sécurisé sans friction excessive | Biométrie comportementale et faciale |
Les défis à surmonter pour une adoption massive
La gestion financière exige une précision absolue : le recours à un conseiller humain demeure indispensable pour les dossiers complexes ou litigieux.
Le déploiement à large échelle d’assistants autonomes se heurte à des exigences de conformité et de fiabilité sans commune mesure avec d’autres secteurs. Dans la gestion patrimoniale ou le crédit, une approximation verbale peut engendrer des préjudices financiers réels et engager la responsabilité légale de l’établissement.
La question cruciale de la confiance
La peur des hallucinations logiques et le respect strict du secret bancaire incitent les usagers à une réserve légitime face aux automatisations financières. Lorsque la situation exige un arbitrage de placement, une renégociation de prêt ou une contestation de frais litigieux, l’assistance purement algorithmique montre ses faiblesses. Le maintien d’une passerelle immédiate vers un conseiller humain reste indispensable pour conserver la confiance du client.
Cette exigence de transparence fait écho aux débats soulevés lors des auditions antitrust des grands dirigeants de la tech, où la gouvernance des modèles algorithmiques est devenue centrale, renforcée en Europe par les obligations strictes du règlement AI Act et du RGPD.
- Risques d’erreurs ou d’inventions factuelles lors de simulations financières complexes
- Nécessité d’un transfert fluide vers un conseiller humain sans réexpliquer le problème
- Sanctuarisation des données personnelles et respect strict du secret bancaire
- Conformité réglementaire avec l’AI Act européen sur les systèmes d’évaluation financière
Rentabilité et retour sur investissement
L’intégration de modèles d’IA générative privés et sécurisés exige des investissements d’infrastructure considérables que toutes les banques ne peuvent amortir facilement. L’entraînement, le fine-tuning sur des corpus financiers certifiés et l’hébergement souverain pèsent lourdement sur les budgets opérationnels.
| Poste de dépense | Niveau d’investissement | Rentabilité attendue |
|---|---|---|
| Infrastructures de calcul privées | Très élevé | Amortissement sur plusieurs exercices |
| Audit de conformité et conformité IA | Élevé | Protection contre le risque juridique |
| Supervision humaine et formation | Continu | Amélioration continue de la satisfaction client |
L’équilibre entre course technologique et modèle économique rentable reste délicat : à titre d’exemple, le groupe Fossil a acté dès 2024 son retrait définitif du marché des montres connectées pour se recentrer sur ses gammes traditionnelles, illustrant les risques d’une fuite en avant sur des technologies trop coûteuses à maintenir sans avantage compétitif clair.
Perspectives d’évolution et avenir de l’IA bancaire
L’avenir des assistants IA dans les applications bancaires dépendra de leur capacité à agir comme de véritables copilotes budgétaires plutôt que de simples canaux d’aiguillage. La promesse réside dans une assistance contextuelle capable d’anticiper les tensions de trésorerie sans franchir la ligne du conseil financier non sollicité.
Vers une personnalisation authentique
La convergence entre open banking et modèles prédictifs ouvre la voie à un accompagnement financier sur mesure. En analysant les récurrences de dépenses et les rentrées d’argent, l’assistant peut suggérer des arbitrages d’épargne opportuns avant qu’un découvert ne survienne.
Cette attente d’assistance proactive et sans accroc rappelle celle des utilisateurs envers les prochaines sorties Google, où la contextualisation des requêtes supplante la simple exécution de commandes programmées.
- Projection prédictive du solde en fin de mois tenant compte des factures récurrentes
- Suggestions d’épargne automatique adaptées au reste à vivre réel
- Interaction en langage naturel sans menus d’options préétablis
- Agrégation fluide des comptes multibanques pour une vision financière unifiée
Équilibre entre automatisation et éducation financière
Le défi central des prochaines années consiste à éclairer les choix de l’utilisateur sans le déposséder de son libre arbitre financier. Un assistant mobile réussi doit vulgariser les mécanismes de crédit, de fiscalité ou d’épargne afin de renforcer les compétences de son utilisateur plutôt que de le rendre dépendant d’un algorithme opaque.
| Mission pédagogique | Rôle du système IA | Bénéfice pour l’usager |
|---|---|---|
| Compréhension du budget | Agrégation et catégorisation dynamique des flux | Visibilité limpide sur les postes de dépenses |
| Optimisation de l’épargne | Simulation de rendements nets d’inflation | Décisions éclairées sans biais commercial direct |
| Prévention du surendettement | Signaux d’alerte en cas de dérive récurrente | Protection du reste à vivre au quotidien |
Tout comme dans l’univers des accessoires connectés, où l’ergonomie prime sur l’étalage technique, l’intelligence artificielle bancaire ne sera pleinement adoptée que si elle reste sobre, transparente et sous le contrôle permanent du client.
Testez vos connaissances
Sur quel type d'opérations les assistants IA des applications bancaires sont-ils les plus performants ?
- Les démarches courantes et requêtes opérationnelles délimitées
- La négociation autonome de taux de crédit immobilier
- L'arbitrage patrimonial complexe sans contrôle humain
Afficher la réponse
Les démarches courantes et requêtes opérationnelles délimitées
Les assistants actuels excellent sur les tâches simples comme la consultation de solde, le blocage de carte ou l'obtention d'un justificatif.
Quel domaine bancaire bénéficie de l'application de l'IA la plus mature selon l'article ?
- Le remplacement complet des conseillers d'agence
- La détection de fraude et l'analyse des flux en temps réel
- La rédaction de contrats de prêt sans supervision
Afficher la réponse
La détection de fraude et l'analyse des flux en temps réel
La surveillance des flux et la prévention proactive des fraudes constituent l'usage le plus mature et éprouvé de l'intelligence artificielle bancaire.